
เหตุใดประกันภัยความรับผิดต่อบุคคลที่สามจึงมีความสำคัญในประเทศไทย?
ตามมาตรา 420 แห่งประมวลกฎหมายแพ่งและพาณิชย์ของไทย การกระทำที่ก่อให้เกิดอันตรายต่อชีวิต ร่างกาย สุขภาพ เสรีภาพ หรือทรัพย์สินของผู้อื่นโดยเจตนาหรือประมาทเลินเล่อ ก่อให้เกิดภาระผูกพันทางกฎหมายทันทีในการชดใช้ค่าเสียหาย ประกันภัยความรับผิดต่อบุคคลที่สาม ประเทศไทย นโยบายที่อยู่ภายใต้การกำกับดูแลของ สำนักงานคณะกรรมการกำกับดูแลธุรกิจประกันภัย (OIC) ปกป้องบุคคลและธุรกิจจากการถูกฟ้องร้องเรียกค่าเสียหายจำนวนมหาศาลหลายล้านบาท
1. ความรับผิดต่อบุคคลที่สามในประกันภัยรถยนต์ของไทย
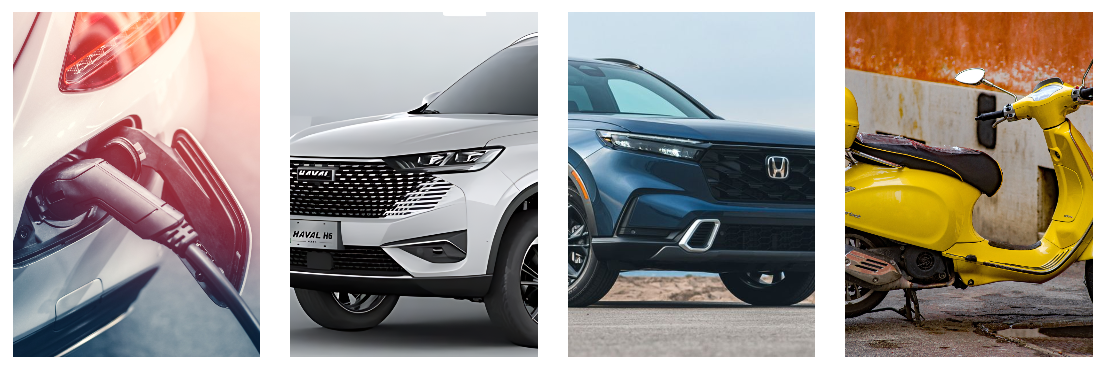
ในประเทศไทย การประกันภัยรถยนต์ภาคบังคับ (หรือที่รู้จักกันในชื่อ Por Ror Bor / CTPL(ประกันภัยรถยนต์) เป็นสิ่งที่กฎหมายกำหนดไว้สำหรับการต่อภาษีรถยนต์ประจำปี อย่างไรก็ตาม ความคุ้มครองตามกฎหมายขั้นพื้นฐานนั้นครอบคลุมเฉพาะการบาดเจ็บทางร่างกายของบุคคลที่สามและผลประโยชน์กรณีเสียชีวิตเท่านั้น ไม่มีความคุ้มครองสำหรับความเสียหายต่อทรัพย์สินของบุคคลที่สาม หรือค่าซ่อมแซมรถของคุณเอง เพื่อป้องกันความเสียหายจากการชนกับรถหรู เสาไฟ หรือหน้าร้านค้า การทำประกันภัยรถยนต์ภาคสมัครใจจึงเป็นสิ่งจำเป็นอย่างยิ่ง:
ประกันภัยรถยนต์ประเภท 3
ประกันนี้ครอบคลุมความเสียหายต่อทรัพย์สินของบุคคลที่สาม ค่ารักษาพยาบาล และความรับผิดต่อชีวิต หากคุณเป็นฝ่ายผิดในอุบัติเหตุทางถนน แต่ไม่ครอบคลุมค่าซ่อมรถของคุณเอง
ประกันภัยรถยนต์ประเภท 2+
คุ้มครองความรับผิดต่อบุคคลที่สามอย่างเต็มจำนวน รวมถึงความเสียหายต่อรถยนต์ของตนเองในกรณีการชนกันระหว่างรถยนต์ และความคุ้มครองจากอัคคีภัยและการโจรกรรมสูงสุดตามวงเงินประกันที่ตกลงกันไว้
ประกันภัยแบบครอบคลุมประเภทที่ 1
มอบความคุ้มครองแบบครบวงจร ครอบคลุมอุบัติเหตุรถยนต์คันเดียว ความเสียหายจากน้ำท่วม ไฟไหม้ การโจรกรรม และความรับผิดต่อบุคคลที่สามในด้านการบาดเจ็บทางร่างกายและทรัพย์สินอย่างมีนัยสำคัญ
2. ความรับผิดต่อบุคคลที่สามในประกันภัยบ้านและคอนโดมิเนียม
ความเสี่ยงด้านความรับผิดไม่ได้จำกัดอยู่แค่ยานพาหนะบนท้องถนนเท่านั้น แต่ยังมีความสำคัญอย่างยิ่งสำหรับเจ้าของบ้านพักอาศัยและผู้พักอาศัยในคอนโดมิเนียมทั่วประเทศไทย ประกันภัยบ้านมาตรฐานจะคุ้มครองผนังโครงสร้างและสิ่งของภายในบ้านจากเหตุไฟไหม้และพายุฤดูมรสุม อย่างไรก็ตาม การคุ้มครองที่สำคัญยิ่งกว่านั้นคือ ความรับผิดต่อบุคคลภายนอกภายในและรอบๆ บริเวณที่เอาประกันภัย.
สถานการณ์จริงที่ครอบคลุมโดยประกันภัยความรับผิดต่อบุคคลที่สาม (TPL) สำหรับทรัพย์สิน
- สัตว์เลี้ยงของคุณหนีออกไปหรือกัดแขกที่มาเยี่ยม ทำให้ต้องได้รับการรักษาพยาบาลฉุกเฉิน
- แขกอาจลื่นล้มบนพื้นเปียกที่ขัดเงา หรือสะดุดพรมปูบันไดที่หลวมภายในวิลล่าของคุณ
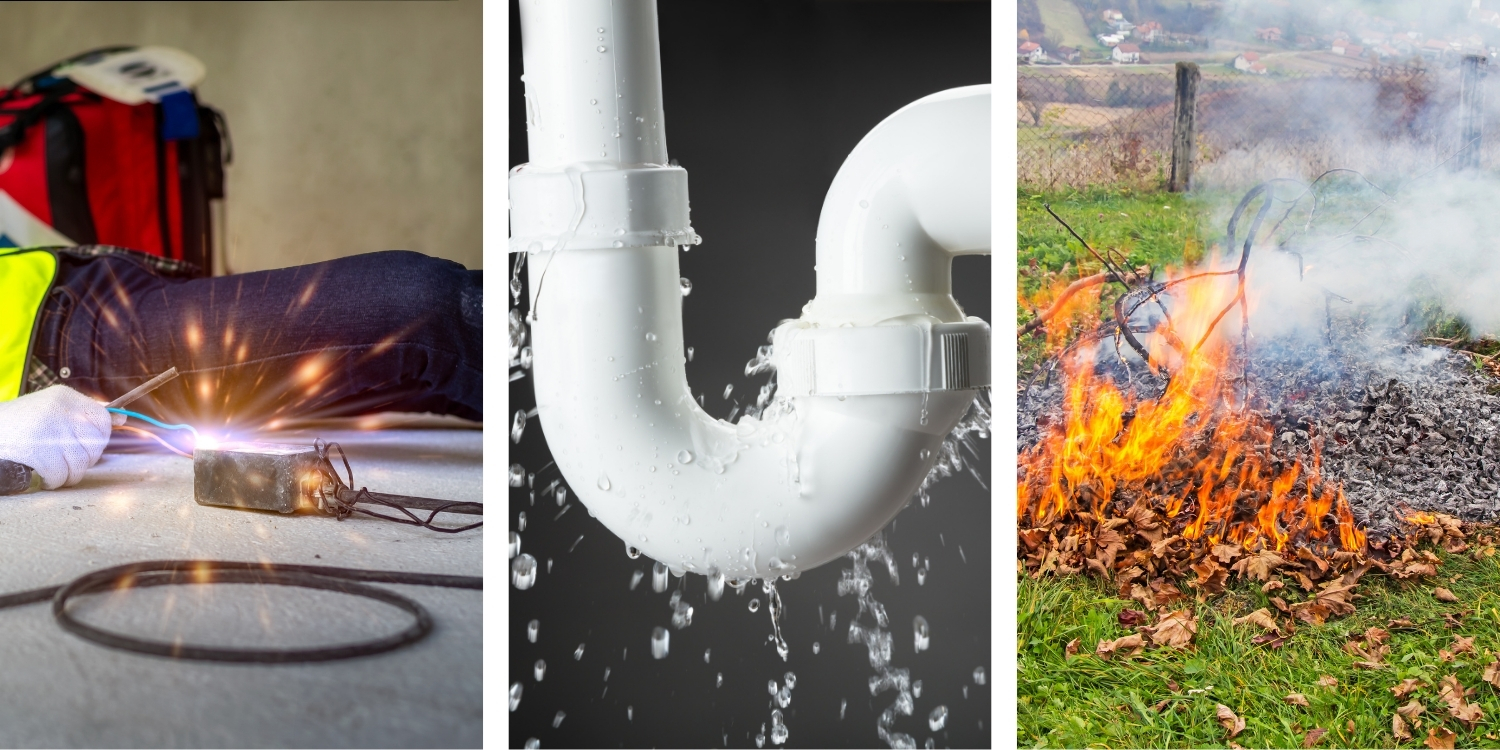
- ความผิดพลาดในการเดินสายไฟหรือไฟฟ้าลัดวงจรอาจทำให้ช่างซ่อมได้รับไฟฟ้าช็อตโดยไม่ตั้งใจ
- ต้นไม้ใหญ่ในที่ดินของคุณล้มลงระหว่างพายุและทับรถยนต์ของเพื่อนบ้าน
- การเผาป่าอย่างเป็นระบบอาจลุกลามโดยไม่คาดคิดและสร้างความเสียหายให้กับรั้วหรือสิ่งปลูกสร้างใกล้เคียงได้
- เหตุไฟไหม้เล็กน้อยในห้องครัวของคอนโดของคุณ ทำให้ระบบดับเพลิงอัตโนมัติของอาคารทำงาน และสร้างความเสียหายจากน้ำมูลค่า 5 ล้านบาทให้กับห้องพักชั้นล่าง
- ท่อน้ำที่ซ่อนอยู่ภายในอาคารเกิดแตกขณะที่คุณกำลังเดินทางไปต่างประเทศ ส่งผลให้น้ำท่วมทางเดินในคอนโดมิเนียมและพื้นที่ข้างเคียง
เหตุการณ์ทั้งหมดนี้ถือเป็นความประมาทเลินเล่อที่เป็นการละเมิดตามกรอบกฎหมายไทย อย่างครอบคลุม ประกันภัยความรับผิดต่อบุคคลที่สาม ประเทศไทย กรมธรรม์เหล่านี้รับประกันว่าบริษัทประกันภัยจะเข้ามาปกป้องคุณและชำระค่าสินไหมทดแทนจากบุคคลที่สามอย่างถูกต้องตามกฎหมายโดยตรง
3. ประกันภัยความรับผิดต่อบุคคลภายนอกสำหรับธุรกิจและวิสาหกิจขนาดกลางและขนาดย่อมของไทย
สำหรับร้านค้าปลีก โรงแรม ร้านอาหาร และโรงงานผลิตในประเทศไทย การประกันภัยความรับผิดต่อบุคคลภายนอกเป็นสิ่งจำเป็นเพื่อปกป้องความต่อเนื่องทางธุรกิจ การฟ้องร้องกรณีลูกค้าลื่นล้ม การเรียกร้องค่าเสียหายจากความรับผิดต่อผลิตภัณฑ์ หรือเหตุไฟไหม้ที่ลุกลามไปยังหน่วยธุรกิจข้างเคียง อาจส่งผลให้เกิดความรับผิดทางการเงินอย่างร้ายแรงได้
ความรับผิดต่อสาธารณะในสถานที่
คุ้มครองการบาดเจ็บทางร่างกายและความเสียหายต่อทรัพย์สินที่เกิดขึ้นในพื้นที่ประกอบธุรกิจแก่ลูกค้าและผู้มาเยือน
ความคุ้มครองค่าใช้จ่ายในการต่อสู้คดีทางกฎหมาย
ครอบคลุมค่าทนายความ ค่าใช้จ่ายในการดำเนินคดีในศาล และค่าใช้จ่ายในการไกล่เกลี่ยข้อพิพาทที่ได้รับอนุญาต
วงเงินความคุ้มครองตามนโยบายที่ปรับแต่งได้
วงเงินคุ้มครองที่ปรับเปลี่ยนได้ตั้งแต่ 1 ล้านถึง 50 ล้านบาท จากบริษัทประกันภัยชั้นนำของไทย
สรุป
เมื่อเลือกซื้อประกันบ้าน คอนโด หรือรถยนต์ในประเทศไทย อย่ามองแค่เบี้ยประกันพื้นฐานหรือความคุ้มครองโครงสร้างเพียงอย่างเดียว ควรตรวจสอบวงเงินความรับผิดต่อบุคคลที่สามให้ครอบคลุมมากที่สุด เพื่อปกป้องความมั่งคั่งของครอบครัวและทรัพย์สินทางธุรกิจจากข้อเรียกร้องทางกฎหมายที่คาดไม่ถึง
ผู้เขียน: ตรินท์ นว นันทวงศ์ (Lawyer Trin)
ตรวจสอบให้แน่ใจว่าการคุ้มครองความรับผิดต่อบุคคลที่สามของคุณนั้นครบถ้วนสมบูรณ์
พูดคุยกับที่ปรึกษาผู้เชี่ยวชาญด้านประกันภัยจาก Pacific Care เพื่อทบทวนวงเงินความรับผิดต่อบุคคลภายนอกสำหรับที่อยู่อาศัยและรถยนต์ของคุณได้แล้ววันนี้
ติดต่อผู้เชี่ยวชาญของเรา