คู่มือฉบับสมบูรณ์เพื่อทำความเข้าใจเกี่ยวกับค่าเสียหายส่วนแรกในการประกันภัยในประเทศไทย
ทำความเข้าใจเกี่ยวกับส่วนต่างความรับผิดส่วนแรกของประกันภัย เป็นสิ่งสำคัญอย่างยิ่งต่อการตัดสินใจทางการเงินอย่างรอบรู้และการจัดการความเสี่ยงที่ต้องจ่ายเองในส่วนของประกันภัยรถยนต์ สุขภาพ และทรัพย์สิน ภายใต้กรอบการกำกับดูแลของ สำนักงานคณะกรรมการกำกับดูแลธุรกิจประกันภัย (OIC)การเลือกวงเงินความรับผิดส่วนแรกที่เหมาะสมจะช่วยให้ผู้ถือกรมธรรม์ลดเบี้ยประกันรายปีลงได้ ในขณะที่ยังคงได้รับความคุ้มครองกรณีฉุกเฉินอย่างครอบคลุมในประเทศไทย
ค่าเสียหายส่วนแรกในการประกันภัยคืออะไร?
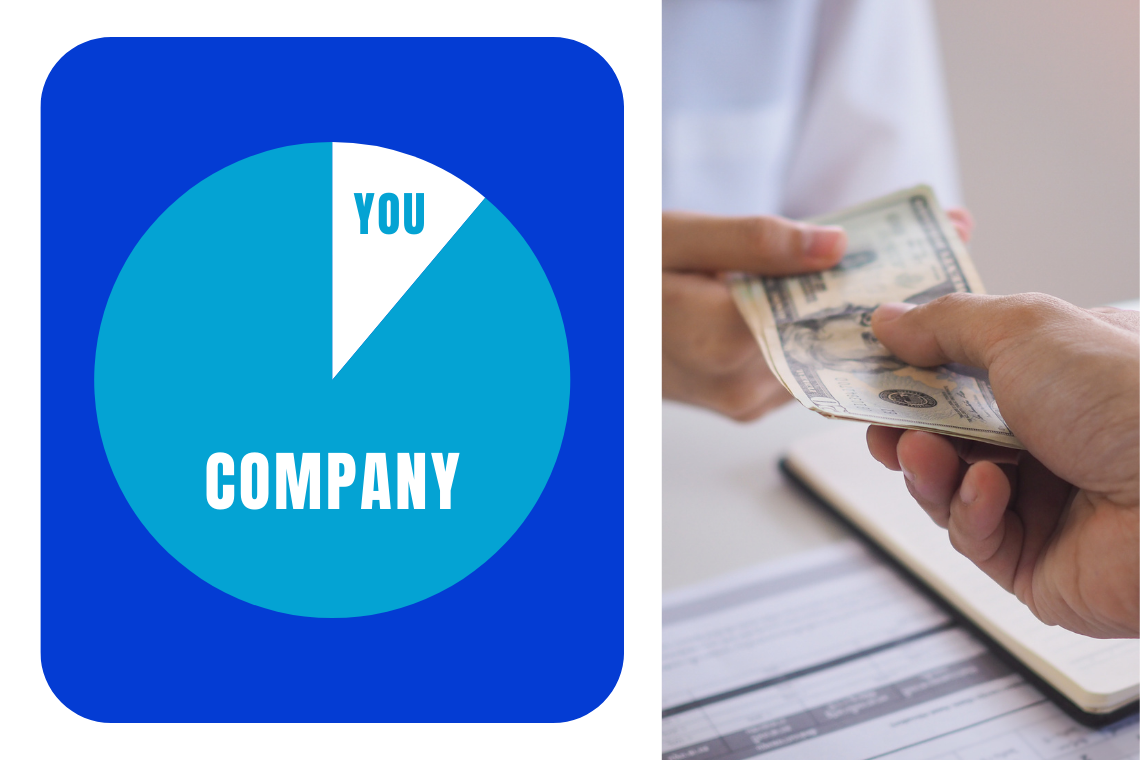
ค่าเสียหายส่วนแรกที่ผู้เอาประกันภัยต้องจ่ายเอง คือจำนวนเงินที่ตกลงกันไว้ล่วงหน้าซึ่งคุณต้องจ่ายเองก่อนที่บริษัทประกันจะเริ่มชดเชยค่าใช้จ่ายที่ได้รับความคุ้มครอง:
- ค่าธรรมเนียมส่วนแรกที่ผู้เอาประกันภัยต้องรับผิดชอบต่อเหตุการณ์: นำไปใช้กับอุบัติเหตุหรือการเรียกร้องค่าสินไหมทดแทนแต่ละครั้ง (พบได้ทั่วไปในประกันภัยรถยนต์และทรัพย์สิน)
- ค่าเสียหายส่วนแรกรวมต่อปี: จ่ายเพียงครั้งเดียวต่อปีตามกรมธรรม์ โดยไม่คำนึงถึงจำนวนครั้งของการเรียกร้องค่าสินไหมทดแทนในช่วงปีนั้น (เป็นเรื่องปกติในประกันสุขภาพสำหรับชาวต่างชาติ)
ค่าใช้จ่ายส่วนแรกที่ผู้เอาประกันต้องจ่ายเองมีผลต่อเบี้ยประกันรายปีของคุณอย่างไร?
มีความสัมพันธ์ผกผันทางคณิตศาสตร์โดยตรงระหว่างค่าส่วนต่างที่คุณเลือกกับค่าเบี้ยประกันภัยปกติของคุณ:
วงเงินความรับผิดส่วนแรกที่สูงขึ้น = เบี้ยประกันที่ต่ำลง
การเลือกวงเงินความรับผิดส่วนแรกที่สูงขึ้นจะช่วยลดค่าใช้จ่ายรายเดือนหรือรายปีของกรมธรรม์ได้อย่างมาก กลยุทธ์นี้เหมาะสำหรับผู้ที่มีสุขภาพดี ขับขี่ปลอดภัย และผู้ที่มีเงินออมฉุกเฉินโดยเฉพาะ
วงเงินความรับผิดส่วนแรกที่ต่ำกว่า = เบี้ยประ
การเลือกแผนประกันที่มีค่าใช้จ่ายส่วนแรกต่ำหรือเป็นศูนย์ จะทำให้เบี้ยประกันรายปีสูงขึ้น แต่จะช่วยรับประกันว่าค่าใช้จ่ายที่ผู้เอาประกันต้องจ่ายเองจะน้อยที่สุดในกรณีเข้ารับการรักษาในโรงพยาบาลหรือเกิดอุบัติเหตุร้ายแรง
วงเงินความรับผิดส่วนแรกในประเภทประกันภัยหลักต่างๆ ในประเทศไทย
ประกันสุขภาพสำหรับชาวต่างชาติและคนท้องถิ่น
ค่าใช้จ่ายส่วนแรกที่ผู้เอาประกันภัยต้องจ่ายเองต่อปี (เช่น 1,000 ถึง 5,000 ดอลลาร์สหรัฐ) ช่วยให้ชาวต่างชาติที่อาศัยอยู่ในประเทศไทยสามารถเข้าถึงแผนประกันผู้ป่วยในที่มีวงเงินสูง (สูงสุด 10 ล้านถึง 50 ล้านบาท) ในราคาเบี้ยประกันรายปีที่ต่ำกว่า 30% ถึง 50%
ประกันภัยรถยนต์และยานยนต์
ค่าเสียหายส่วนแรกโดยสมัครใจ (โดยทั่วไปอยู่ที่ 3,000 ถึง 5,000 บาทต่อเหตุการณ์) จะมีผลเมื่อคุณเป็นฝ่ายผิดในอุบัติเหตุ ในขณะที่ประกันภัยความรับผิดต่อบุคคลที่สาม (TPL) ตามกฎหมายนั้นไม่มีค่าเสียหายส่วนแรก
บ้านและวิลล่า
ใช้ได้กับงานซ่อมแซมโครงสร้างอาคาร ความเสียหายจากน้ำ และการซ่อมแซมจากพายุ ช่วยปกป้องบริษัทประกันภัยจากข้อเรียกร้องค่าสินไหมทดแทนจากการสึกหรอเล็กน้อย ในขณะที่ยังคงรักษาอัตราเบี้ยประกันให้แข่งขันได้
ความเสี่ยงทางทะเลและเชิงพาณิชย์
กรมธรรม์ประกันภัยความเสี่ยงทุกประเภทสำหรับอุตสาหกรรม (Industrial All Risk - IAR) และกรมธรรม์ประกันภัยตัวเรือ (Marine Hull) มีการกำหนดค่าเสียหายส่วนแรกแบบกำหนดเอง โดยอิงตามมูลค่าของเรือและวงเงินความคุ้มครองเครื่องจักรในโรงงาน
5 เคล็ดลับจากผู้เชี่ยวชาญในการเลือกวงเงินความรับผิดส่วนแรกที่เหมาะสม
- ประเมินเงินสำรองฉุกเฉิน: ตรวจสอบให้แน่ใจว่าเงินสำรองฉุกเฉินของคุณสามารถรองรับค่าใช้จ่ายส่วนแรกที่ต้องหักลดหย่อนได้ทั้งหมดโดยไม่ก่อให้เกิดภาระทางการเงินส่วนตัว
- คำนวณเงินออมเบี้ยประกันภัยสะสม: เปรียบเทียบส่วนลดเบี้ยประกันรายปีกับความถี่ในการเรียกร้องค่าสินไหมทดแทนในอดีตของคุณ เพื่อกำหนดระยะเวลาคุ้มทุนที่แท้จริง
- ความแตกต่างระหว่างผู้ป่วยนอกและผู้ป่วยใน: ลองพิจารณาเลือกแผนประกันโรงพยาบาลที่มีค่าใช้จ่ายส่วนแรกสูงกว่า ควบคู่ไปกับแผนประกันผู้ป่วยนอก (OPD) ที่ไม่มีค่าใช้จ่ายส่วนแรกสำหรับการไปพบแพทย์ตามปกติ
- ตรวจสอบผลกระทบของส่วนลดเบี้ยประกันภัยสำหรับผู้ที่ไม่เคยเรียกร้องค่าสินไหมทดแทน (NCD): สำหรับค่าสินไหมทดแทนเล็กน้อยที่ต่ำกว่าเกณฑ์ส่วนต่างที่คุณต้องจ่ายเอง ควรชำระด้วยเงินสดเพื่อรักษาส่วนลด NCD ที่สะสมไว้ 20% ถึง 50%
- ปรึกษาตัวแทนประกันภัยอิสระ: Pacific Care เปรียบเทียบความแตกต่างของค่าใช้จ่ายส่วนแรกที่ผู้เอาประกันภัยต้องจ่ายเอง (deductible) จากบริษัทประกันภัยชั้นนำหลายแห่งในประเทศไทย เพื่อให้มั่นใจได้ว่าแผนประกันนั้นเหมาะสมกับความเสี่ยงของผู้รับบริการแต่ละราย
ความเชื่อผิดๆ เกี่ยวกับค่าเสียหายส่วนแรกที่ผู้เอาประกันภัยต้องจ่ายเอง
ข้อเท็จจริง: แม้ว่าเบี้ยประกันจะต่ำกว่า แต่การยื่นเคลมบ่อยครั้งอาจส่งผลให้ค่าใช้จ่ายที่ต้องจ่ายเองสะสมสูงกว่าเงินที่ประหยัดได้จากเบี้ยประกัน
ข้อเท็จจริง: แผนประกันที่ไม่มีค่าใช้จ่ายส่วนแรกมักมีเบี้ยประกันที่สูงมาก ซึ่งแทบจะไม่คุ้มค่าหากคุณรักษาวิถีชีวิตที่กระฉับกระเฉงและมีสุขภาพดี โดยมีการเรียกร้องค่าสินไหมทดแทนต่ำ
ลดค่าใช้จ่ายส่วนแรกที่คุณต้องรับผิดชอบเองให้คุ้มค่าที่สุดด้วย Pacific Care
ตรวจสอบให้แน่ใจว่าค่าส่วนต่างที่คุณต้องรับผิดชอบนั้นสอดคล้องกับเป้าหมายทางการเงินของคุณ ติดต่อผู้เชี่ยวชาญด้านประกันภัยของเราเพื่อขอรับการตรวจสอบกรมธรรม์ที่เหมาะสมกับคุณทั่วประเทศไทยได้แล้ววันนี้
รับคำแนะนำจากผู้เชี่ยวชาญ