ไขข้อสงสัยเกี่ยวกับความคุ้มครองประกันสุขภาพในประเทศไทย
Last updated: 29 Jul 2024 • 2,895 Views • Policy Guide
การทำความเข้าใจนโยบายประกันสุขภาพอาจดูซับซ้อน แต่การเรียนรู้และเชี่ยวชาญนโยบายเหล่านั้นจะช่วยให้คุณเข้าใจได้ง่ายขึ้น ความคุ้มครองประกันสุขภาพในประเทศไทย เป็นสิ่งสำคัญอย่างยิ่งในการปกป้องสุขภาพและอนาคตทางการเงินของคุณ อยู่ภายใต้การกำกับดูแลอย่างเต็มรูปแบบของ... สำนักงานคณะกรรมการกำกับดูแลธุรกิจประกันภัย (OIC)การทำความเข้าใจข้อจำกัดของการรักษาในโรงพยาบาล การเพิ่มความคุ้มครองสำหรับผู้ป่วยนอก ข้อยกเว้นตามกรมธรรม์ และเงื่อนไขการเรียกเก็บเงินโดยตรง จะช่วยให้คุณได้รับประโยชน์สูงสุดจากกรมธรรม์ของคุณในเครือข่ายโรงพยาบาลเอกชนของประเทศไทย
1. องค์ประกอบหลักของความคุ้มครองประกันสุขภาพ
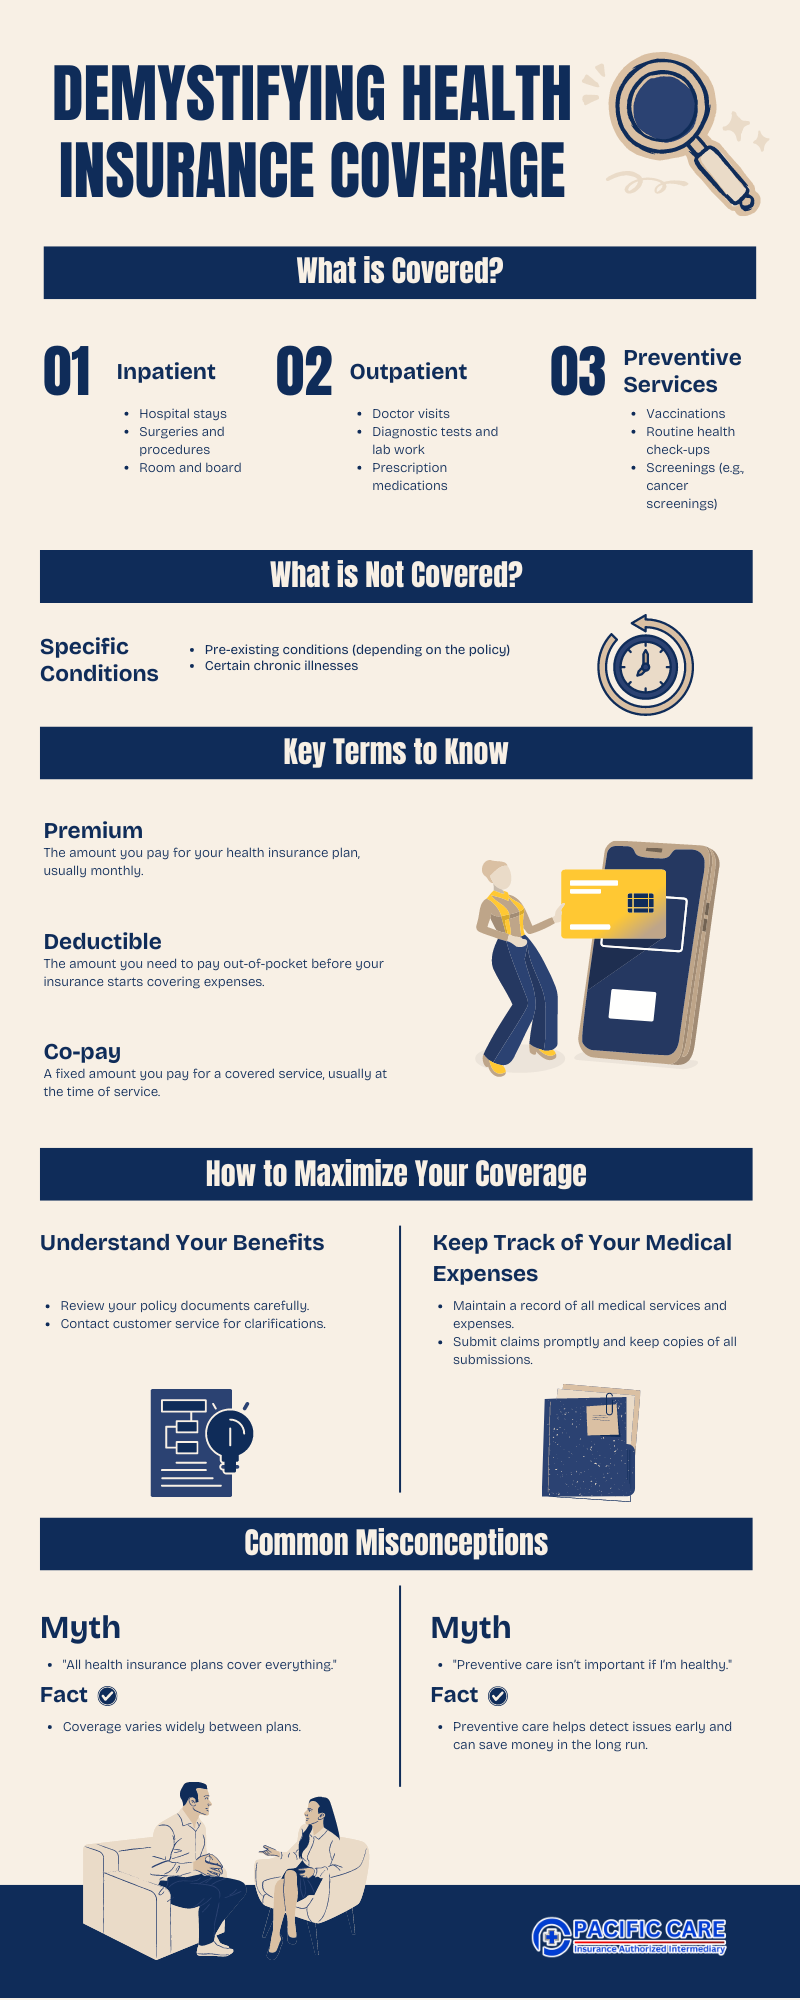
นโยบายด้านการแพทย์ที่ครอบคลุมในประเทศไทยโดยทั่วไปประกอบด้วยระดับการรักษาทางคลินิกหลัก 3 ระดับ ได้แก่:
การดูแลรักษาผู้ป่วยในโรงพยาบาล (IPD)
- ค่าห้องพักและอาหารในโรงพยาบาล: ค่าใช้จ่ายรายวันสำหรับห้องพักเดี่ยวส่วนตัวมาตรฐาน การดูแลโดยพยาบาล และหน่วยดูแลผู้ป่วยหนัก (ICU)
- ห้องผ่าตัดและห้องผ่าตัด: ครอบคลุมค่าศัลยแพทย์ ค่าปรึกษาแพทย์ผู้เชี่ยวชาญ ค่าวิสัญญีแพทย์ และอุปกรณ์ห้องพักฟื้น
- การผ่าตัดฉุกเฉิน: ประกันสุขภาพแบบไม่ต้องจ่ายเงินสดโดยตรง สำหรับการบาดเจ็บจากอุบัติเหตุ การผ่าตัดไส้ติ่ง และภาวะทางการแพทย์เฉียบพลัน
บริการคลินิกผู้ป่วยนอก (OPD)
- การปรึกษาแพทย์ทั่วไป: การนัดหมายพบแพทย์ทั่วไปและแพทย์ผู้เชี่ยวชาญโดยไม่ต้องเข้ารับการรักษาในโรงพยาบาล
- งานห้องปฏิบัติการวินิจฉัยโรค: การตรวจวินิจฉัยทางเลือด, เอกซเรย์ดิจิทัล, CT สแกน และการถ่ายภาพ MRI ขั้นสูง
- ยาตามใบสั่งแพทย์: ยาตามใบสั่งแพทย์จะถูกจ่ายโดยตรงผ่านทางร้านขายยาของโรงพยาบาลที่ได้รับการรับรอง
การดูแลสุขภาพเชิงป้องกันและโรคร้ายแรง
- การตรวจสุขภาพประจำปี: การตรวจสุขภาพประจำปีสำหรับผู้บริหาร การตรวจระบบหัวใจและหลอดเลือด และการตรวจระดับคอเลสเตอรอล
- การสร้างภูมิคุ้มกันและวัคซีน: การฉีดวัคซีนป้องกันไข้หวัดใหญ่ วัคซีนกระตุ้นป้องกันบาดทะยัก และวัคซีนป้องกันโรคเขตร้อน
- การรักษาโรคมะเร็งขั้นสูง: การรักษาผู้ป่วยนอกด้วยเคมีบำบัด รังสีบำบัด และการดูแลรักษามะเร็งแบบมุ่งเป้า
2. ข้อยกเว้นทั่วไปในกรมธรรม์ประกันภัยในประเทศไทย
การทราบข้อจำกัดมาตรฐานจะช่วยป้องกันการถูกปฏิเสธการเรียกร้องค่าสินไหมทดแทนโดยไม่คาดคิดระหว่างการออกจากโรงพยาบาล:
ข้อยกเว้นทั่วไป
- ศัลยกรรมตกแต่งและเสริมความงาม: การศัลยกรรมตกแต่งเสริมความงาม, การรักษาโรคผิวหนังเพื่อความงาม หรือการเสริมความงามที่ไม่เกี่ยวข้องกับการแพทย์
- การบำบัดแบบทดลอง: การทดลองทางการแพทย์ทางคลินิกที่ยังไม่ได้รับการพิสูจน์หรือไม่ได้มาตรฐาน
- เหตุการณ์ที่เกี่ยวข้องกับสารเสพติด: การบาดเจ็บที่เกิดขึ้นขณะเมาสุราเกินกว่าระดับที่กฎหมายกำหนด
ภาวะที่มีอยู่ก่อนและภาวะแต่กำเนิด
- โรคประจำตัวที่มีอยู่ก่อนแล้ว: ปัญหาทางการแพทย์ที่มีอยู่ก่อนเริ่มใช้กรมธรรม์ (เว้นแต่จะระบุไว้เป็นอย่างอื่นในกรมธรรม์)
- ความผิดปกติแต่กำเนิด: ความพิการทางพันธุกรรมหรือความพิการแต่กำเนิด เว้นแต่จะมีข้อกำหนดพิเศษแนบมาด้วยอย่างชัดเจน
3. คำศัพท์สำคัญเกี่ยวกับการประกันสุขภาพ
โปรดทำความเข้าใจคำศัพท์พื้นฐานด้านประกันภัยเหล่านี้เมื่อประเมินตารางเบี้ยประกันภัย:
- พรีเมียม: ค่าธรรมเนียมรายปีหรือรายเดือนที่ตกลงกันไว้เพื่อรักษาสถานะประกันสุขภาพของคุณให้มีผลบังคับใช้
- ส่วนลดหย่อนภาษี: จำนวนเงินที่คุณต้องจ่ายเองเบื้องต้นก่อนที่บริษัทประกันจะเริ่มจ่ายค่าสินไหมทดแทน
- การร่วมจ่าย (Co-Pay): มีค่าธรรมเนียมคงที่ (เช่น 500 บาท) ที่ต้องชำระต่อการมาพบแพทย์แต่ละครั้ง
- การประกันร่วม: สัดส่วนการแบ่งค่าใช้จ่าย (เช่น 80/20) ระหว่างบริษัทประกันและผู้เอาประกันภัยหลังจากที่ผู้เอาประกันภัยจ่ายค่าส่วนแรกครบแล้ว
- ค่าใช้จ่ายสูงสุดที่ผู้ป่วยต้องจ่ายเอง: วงเงินสูงสุดที่คุณจะต้องจ่ายในหนึ่งปีตามกรมธรรม์ หลังจากนั้นบริษัทประกันจะจ่ายค่ารักษาพยาบาลที่ได้รับความคุ้มครอง 100%
4. วิธีเพิ่มผลประโยชน์สูงสุดจากประกันสุขภาพในประเทศไทย
เพื่อให้มั่นใจได้ว่าผู้ป่วยจะได้รับการดูแลทางการแพทย์ที่ดีที่สุด พร้อมทั้งลดค่าใช้จ่ายส่วนตัวให้น้อยที่สุด ควรนำกลยุทธ์การจัดการที่ได้รับการพิสูจน์แล้วเหล่านี้ไปใช้:
ใช้บริการโรงพยาบาลเอกชนในเครือข่าย
ศูนย์การแพทย์พันธมิตรมีบริการเช็คอินและเช็คเอาท์แบบไม่ต้องใช้เงินสดโดยตรง ช่วยลดขั้นตอนการวางเงินสดล่วงหน้า
ขออนุมัติล่วงหน้าสำหรับการผ่าตัดที่ไม่ใช่กรณีฉุกเฉิน
กรุณาส่งรายงานการประเมินทางการแพทย์ล่วงหน้า 5-7 วันทำการ เพื่อให้มั่นใจได้ว่าได้รับความคุ้มครองอย่างครบถ้วนก่อนเข้ารับการรักษา
สะสมส่วนลดเบี้ยประกันภัยจากการไม่เคยเรียกร้องค่าสินไหมทดแทน (NCD)
รักษาสถิติปลอดการเรียกร้องค่าสินไหมทดแทนอย่างต่อเนื่องในช่วงปีต่ออายุประกัน เพื่อรับส่วนลดเบี้ยประกัน 10% ถึง 25% จากบริษัทประกันชั้นนำของไทย
5. ความเข้าใจผิดทั่วไปเกี่ยวกับประกันสุขภาพในประเทศไทย
ตำนาน: "กรมธรรม์ประกันภัยโรงพยาบาลเอกชนทุกฉบับครอบคลุมค่าห้องพักแบบไม่จำกัดจำนวน"
ข้อเท็จจริง: กรมธรรม์กำหนดวงเงินค่าห้องและค่าอาหารรายวันไว้โดยเฉพาะ หากใช้จ่ายเกินวงเงินที่กำหนดไว้ จะต้องชำระส่วนต่างเมื่อออกจากโรงพยาบาล
ตำนาน: "ประกันภัยเริ่มคุ้มครองโรคเรื้อรังทันทีตั้งแต่วันแรก"
ข้อเท็จจริง: นโยบายมาตรฐานกำหนดระยะเวลารอคอย (30 วันสำหรับโรคทั่วไป 90-120 วันสำหรับเนื้องอก ไส้เลื่อน และซีสต์)
สรุป
ไขความลับของคุณ ความคุ้มครองประกันสุขภาพในประเทศไทย ช่วยให้คุณเลือกเงื่อนไขกรมธรรม์ที่ตรงกับความต้องการด้านการดูแลสุขภาพและงบประมาณของคุณได้ ด้วยการทราบวงเงินสูงสุดสำหรับการรักษาในโรงพยาบาล การตระหนักถึงข้อจำกัดความคุ้มครอง และการปรึกษาหารือกับตัวแทนประกันภัยอิสระ คุณจึงสามารถใช้ชีวิตในประเทศไทยได้อย่างมั่นใจด้านการแพทย์อย่างเต็มที่
ควบคุมการดูแลสุขภาพของคุณในประเทศไทยได้แล้ววันนี้
ค้นหาแผนประกันสุขภาพที่เหมาะสมกับไลฟ์สไตล์ สถานะวีซ่า และงบประมาณของคุณได้ที่ Pacific Care
รับคำปรึกษาฟรี